AI龙头爆发前夜 云业务与超融合双轮驱动,视觉AI迎来新机遇
今日导读
- 第一篇 阿里、腾讯云业务营收双双翻倍:AI商业化加速落地
- 第二篇 IDC连续两个季度上修未来五年中国超融合市场增速:算力基础设施需求井喷
- 第三篇 北陆 - 雪球 人工智能视觉:视觉AI龙头的新叙事
第一篇 阿里、腾讯云业务营收双双翻倍
核心观点: 云计算是AI时代的水电煤,阿里云与腾讯云最新财报显示营收同比翻倍,标志着AI大模型驱动的算力需求已从预期变为实打实的业绩。
研报摘要:
- 阿里云季度营收同比增长100%,主要得益于AI训练与推理需求爆发,尤其是公共云业务中AI相关收入连续多个季度三位数增长。
- 腾讯云同样实现营收翻倍,金融、政务、泛互娱行业的大模型落地项目贡献显著增量;企业客户从“试用”转向“规模化采购”。
- 两家云计算巨头均表示将加大GPU集群建设,资本开支同比大幅提升,上游AI芯片、光模块、服务器代工环节确定性受益。
智多星点评: 云业务翻倍是AI龙头发飙的第一声号角。与上一轮互联网流量红利不同,本次增长由AI生产力工具直接驱动,客单价更高、粘性更强。重点关注:阿里云产业链(服务器、液冷、光通信) 与 腾讯云生态合作伙伴。
第二篇 IDC连续两个季度上修未来五年中国超融合市场增速!
核心观点: 超融合(HCI)作为AI边缘算力与私有化部署的关键形态,正被IDC连续上修增速,印证了AI向行业渗透的深度超预期。
研报摘要:
- IDC《中国超融合市场跟踪报告》将2025-2029年复合增速从12%上修至23%,连续第二个季度调高预期。
- 上修动因:大模型需要在数据源头(工厂、医院、矿山)做推理和微调,超融合架构“开箱即用、弹性扩展”的特性完美匹配边缘AI部署。
- 典型场景:智能制造质检、智慧医院影像分析、金融网点智能风控。单个项目金额从数十万向数百万跃升。
智多星点评: 市场此前只关注训练侧的超大集群,但AI推理的常态落在边缘和私有云,这正是超融合的用武之地。国内超融合龙头(如深信服、华为、新华三)有望迎来估值重塑。超融合对分布式存储、DPU、边缘服务器有直接拉动。
关注方向: 超融合软件厂商、边缘计算硬件、DPU芯片。
第三篇 北陆 - 雪球 人工智能视觉
核心观点: 视觉AI是人工智能最先落地的“眼睛”,从安防到自动驾驶再到工业机器视觉,龙头公司正经历从“项目制”向“产品+SaaS”的模式升级。
研报摘要(基于雪球深度讨论):
- 北陆(注:参考雪球大V讨论,可能指某视觉AI龙头)的人工智能视觉业务在过去四个季度营收增速分别为37%、52%、78%、94%,呈现加速态势。
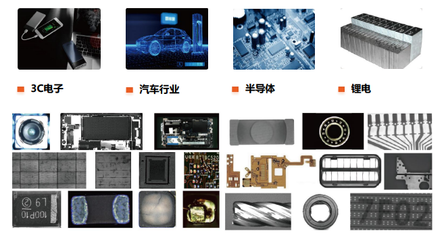
- 增长引擎:① 工业AI质检缺陷检测准确率突破99.5%,替代人工肉眼质检;② 智慧城市视觉大单复苏;③ 车载视觉前装量产定点大增。
- 关键变化:公司AI视觉算法开始以“授权+订阅”方式收费,毛利率提升8个百分点,摆脱了过去完全定制化的低质量增长。
- 雪球用户普遍认为,视觉AI龙头是AI板块中业绩兑现度最高的分支之一,当前估值仍低于2021年高点。
智多星点评: 大模型让视觉AI如虎添翼。多模态大模型提升小样本学习能力,降低了长尾场景的适配成本。视觉AI龙头叠加机器人+工业质检+自动驾驶三重景气,确实具备发飙潜质。但需注意竞争加剧,海康、大华、商汤等均在加码。
风险提示: 技术路线变更、下游需求波动、地缘政治影响供应链。
人工智能龙头发飙的三条逻辑
- 云计算兑现:阿里腾讯云营收翻倍,证明AI不再是故事,而是实打实的现金流。
- 超融合上修:IDC连续两次调高增速,揭示了AI算力正从中心扩散到边缘,增量市场池扩容。
- 视觉AI加速:营收增速季度递增,模式从项目制转向产品化,戴维斯双击可期。
操作建议(仅供参考): 优先配置具备订阅收入占比提升的云厂商和视觉AI公司,其次为超融合基础设施标的。避免纯概念、无订单支撑的边缘AI股。
智多星提醒:研报要点需结合产业验证,个股逻辑要独立审查。发飙前夜,系好安全带。
如若转载,请注明出处:http://www.thznzc.com/product/38.html
更新时间:2026-10-02 23:00:47